

Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Fatih Karahan, yılın dördüncü Enflasyon Raporu'nu kamuoyuyla paylaştı. Yılın son Enflasyon Raporu'nda, 2026 yılsonu enflasyon tahmininin yukarı yönlü güncellenirken 2027 ve 2028 yılları yılsonu enflasyon tahminleri belli oldu.
2026 YILININ SON ENFLASYON RAPORU AÇIKLANDI
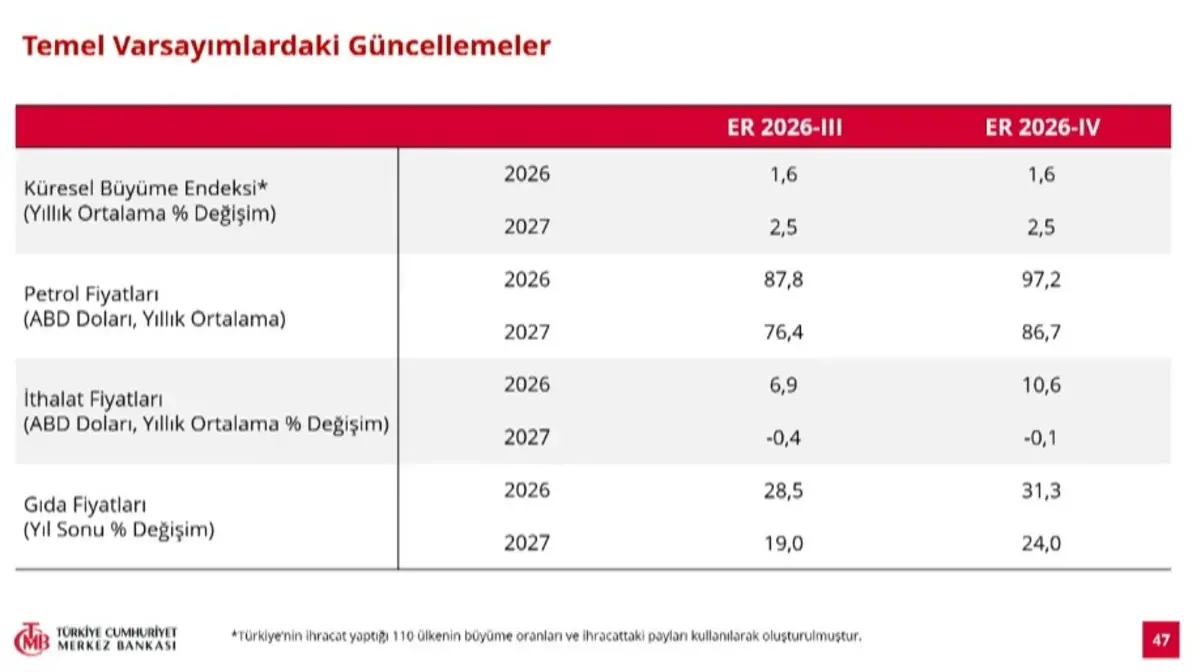
Türkiye Cumhuriyet Merkez Bankası, 2026 yılının son enflasyon raporunu Başkan Fatih Karahan sundu. Merkez Bankası Başkanı Fatih Karahan sunumunda Merkez Bankası'nın küresel jeopolitik gelişmelere, Türkiye ekonomisinin görünümüne ve para politikasına ilişkin değerlendirmelerde de bulundu. TCMB Başkanı Fatih Karahan, "Jeopolitik gelişmeler dış talep üzerindeki riskleri canlı tutmakla birlikte küresel büyüme, savaşın ilk dönemindeki beklentilere göre daha dirençli seyretti. Bu çerçevede, dış talep varsayımlarımızı her iki yıl için de koruduk. Petrol varsayımızı yukarıya göre güncelledik." diyerek yeni enflasyon tahminin şöyle aktardı: "Hürmüz Boğazı üzerinden enerji sevkiyatının normalleşmesine ilişkin beklentilerin zayıflaması ve bölgedeki gerilimlerin artması, petrol fiyatlarını yukarı yönlü etkiledi. Bu gelişmeleri dikkate alarak petrol fiyatı varsayımlarımızı 2026 ve 2027 yılları için yukarı yönlü güncelledik.
"2026 YILSONU ENFLASYON TAHMİNİMİZİ YÜZDE 29,5 OLARAK YUKARI YÖNLÜ GÜNCELLEDİK"
Bu görünüm altında, 2026 yılsonu enflasyon tahminimizi yüzde 29,5 olarak yukarı yönlü güncelledik. Enflasyonun 2027 yılsonunda ara hedeflerimiz olan yüzde 21’e, 2028 yılsonunda yüzde 13,5’e, 2029 yılsonunda yüzde 9’a geriledikten sonra orta vadede enflasyon hedefi olan yüzde 5 seviyesinde istikrar kazanacağını öngörüyoruz."
2026-2028 DÖNEMİ ENFLASYON ARA HEDEFLERİ
2026 yılsonu enflasyon ara hedefi: Yüzde 29,5 (Önceki yüzde 28).
2027 yılsonu enflasyon ara hedefi: Yüzde 21 (Önceki yüzde 15).
2028 yılsonu enflasyon ara hedefi: Yüzde 13,5 (Önceki yüzde 9).
Merkez Bankası’nın 2029 yılsonu enflasyon ara hedefi yüzde 9 olarak açıklanırken nihai enflasyon hedefi yüzde 5 olarak belirlendi.
Merkez Bankası Başkanı Fatih Karahan’ın sunumundan öne çıkanlar:
"Son dönemdeki veriler, enflasyonun ana eğilimindeki iyileşmenin belirginleştiğine işaret ediyor. Hizmet enflasyonunda, geçmişte yüksek atalet sergileyen kalemlerdeki yavaşlamayı önemli buluyoruz. Jeopolitik gelişmelerin yol açtığı arz yönlü şoklar, manşet enflasyondaki düşüşü sınırlıyor.
Bu durumun devam etmesi, enflasyon görünümüne ilişkin yukarı yönlü riskleri canlı tutuyor ve ihtiyatlı bir duruş gerektiriyor. Dezenflasyonun devamını ve enflasyonun ara hedeflerimizle uyumlu şekilde gerilemesini sağlayacak sıkı para politikası duruşumuzu sürdüreceğiz.
Eylül ve ekim aylarında ham petrol ve doğalgaz fiyatlarında belirgin yükseliş yaşandı. Enerji fiyatlarında jeopolitik gelişmelere bağlı olarak oynaklık sürerken her iki yönde de risklerin olduğunu değerlendiriyoruz.
Savaşın küresel büyüme görünümü üzerindeki etkisi, savaş bölgesi dışında görece sınırlı oldu. Yüksek seyreden enerji fiyatları, küresel enflasyon ve enflasyon beklentileri üzerinde etkili olmayı sürdürüyor. Gelişmiş ülkelerin uzun vadeli tahvil faizleri dalgalı ve yüksek seviyesini koruyor.
Yılın ikinci çeyreğinde büyüme, iç talep öncülüğünde yavaşladı. Üçüncü çeyrekte hizmet üretimi artarken sanayi üretimi geriledi. İş gücü piyasası, manşet işsizlik oranının ima ettiğine kıyasla daha az sıkı. Göstergeler, iç talepteki zayıf seyri teyit ediyor.
Talep göstergelerine ilişkin veriler bir bütün olarak, talep koşullarının dezenflasyonist düzeyde olduğunu gösteriyor. Küresel ticaret ve jeopolitik koşullardaki zorluklara rağmen ihracat, ikinci ve üçüncü çeyreklerde olumlu bir performans sergiledi.
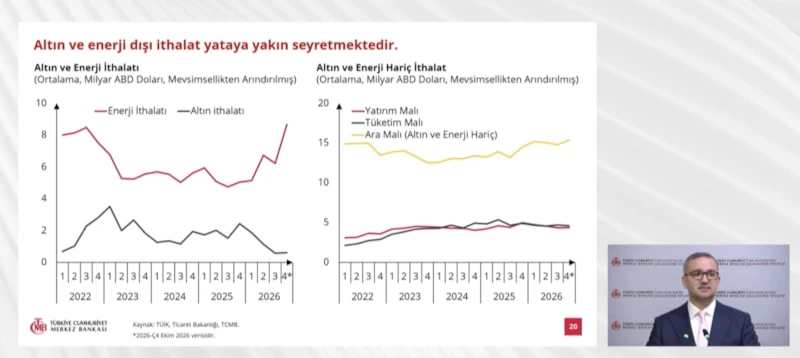
Jeopolitik gelişmelerin etkisiyle enerji ithalatı yukarı yönlü seyrini sürdürürken altın ve enerji dışı ithalat yataya yakın seyrediyor. Son dönemdeki veriler, enflasyonun ana eğilimindeki iyileşmenin belirginleştiğine işaret ediyor.
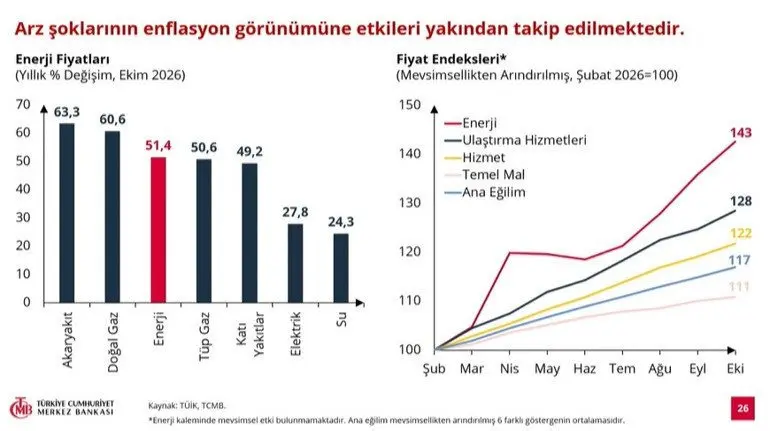
Turizmde, savaşa rağmen genel görünüm bozulmadı. Jeopolitik gelişmelere rağmen cari açığın millî gelire oranı yatay seyrediyor. Enerji kaynaklı baskılara karşın diğer kalemlerdeki iyileşme sürüyor. 2026 yılında enflasyonun seyrinde enerji fiyatları öne çıktı. Dezenflasyon süreci arz yönlü baskılarla yavaşladı. Arz şoklarının enflasyon görünümüne etkileri yakından takip ediliyor.
Gıda enflasyonu arz koşullarındaki iyileşmeyle gerilese de oynak seyrediyor. Aylık enflasyon verileri oynaklık gösteriyor. Para politikası kararlarını görünüme göre değerlendiriyoruz. Hizmet enflasyonundaki yavaşlana devam ediyor. Hizmet enflasyonundaki yavaşlama yıl boyunca devam ederken, temel mal enflasyonu düşük seyrini koruyor. Talep koşullarındaki zayıflama da bu görünümü destekliyor.

Kira enflasyonundaki yavaşlama eğilimi belirginleşmekte. Veriler, kira enflasyonundaki eğilimin devam edeceğini gösteriyor. Savaşın etkisiyle mart-haziran döneminde yükselen ana eğilim, temmuz ayından itibaren gerilemeye başladı. Ana eğilimdeki iyileşmeyi, daha uzun vadeli eğilimleri yansıtan trend enflasyon göstergesi de teyit ediyor. Enflasyon beklentileri geriliyor. Enflasyon beklentileri ihtiyatlı duruşun sürdürülmesini gerektiriyor.
"FONDAN ÇIKAN PARA MEVDUATA YÖNELDİ"
Finansal piyasalardaki son dönem gelişmelerini dikkate alarak likidite araçlarımızı ve makroihtiyati çerçevemizi aktif bir şekilde kullandık. Finansal istikrarı desteklemek amacıyla ilave önlemler aldık. Fonlama maliyetindeki azalış, mevduat ve kredi faizlerine büyük ölçüde yansıdı. Fon piyasasındaki gelişmeler sonrasında fonlardan çıkışlar büyük oranda mevduata yöneldi. Bu değişimin mevduat ve kredi faizlerine büyük ölçüde yansıdığını görüyoruz. Nitekim Türk Lirası payı yatırım fonları dahil ve hariç yatay seyrini sürdürüyor. Kredi büyümesi hızlanmıştı ancak son dönemde yavaşladı. Yurt içi yerleşiklerin TL tercihi güçlü kalmaya devam ediyor. Altın fiyatları ve risk iştahındaki oynaklık rezervlere yansıyor.
RİSKLER CANLI
Jeopolitik gelişmeler dış talep üzerindeki riskleri canlı tutmakla birlikte küresel büyüme, savaşın ilk dönemindeki beklentilere göre daha dirençli seyretti. Bu çerçevede, dış talep varsayımlarımızı her iki yıl için de koruduk. Petrol varsayımızı yukarıya göre güncelledik. Jeopolitik gelişmeler, petrol fiyatlarında ilave artışlar ve yüksek fiyat seviyelerinin kalıcılığı açısından önde gelen risk unsuru olmaya devam ediyor.
Enerji ve diğer emtia fiyatlarındaki artışların uzun süre devam etmesi ve maliyet şoklarının sıklaşması, dezenflasyon sürecini yavaşlatma riski taşıyor. Bu şokların enflasyon beklentileri ve firmaların fiyatlama davranışları üzerindeki ikincil etkilerini takip ediyoruz. Para politikası duruşumuzu oluştururken; risklerin yönünü ve enflasyon beklentileri üzerindeki olası etkilerini bütüncül bir yaklaşımla değerlendirmeye devam edeceğiz. Fiyat istikrarını sağlayana kadar sıkı para politikası duruşunu sürdüreceğiz."
"ASGARİ ÜCRETİN BELİRLENMESİNDE KARAR MERCİ BİZ DEĞİLİZ"
TCMB Başkanı Fatih Karahan, soru-cevap bölümünde asgari ücretin belirlenmesine ilişkin değerlendirmesinde, Merkez Bankasının bu konuda karar verici merci olmadığını belirtti. Karahan, asgari ücrete ilişkin yalnızca kısa vadeli tahminlerinin bulunduğunu ifade ederek, değerlendirmelerin bütçe açığı ve mali politikalar çerçevesinde yapılmasının daha doğru olacağını söyledi.
BÜTÇE AÇIĞI VE MALİ POLİTİKALAR VURGUSU
Asgari ücretin belirlenmesinde Merkez Bankası'nın rolüne ilişkin değerlendirmede bulunan Karahan, kurumun yalnızca kısa vadeli tahminler oluşturduğunu belirterek, asgari ücret konusunda karar verici olmadıklarının altını çizdi. Karahan, konunun değerlendirilmesinde bütçe açığı ve mali politikaların dikkate alınmasının daha faydalı olacağını ifade etti.